Domain abfüllautomaten.de kaufen?
Wir ziehen mit dem Projekt
abfüllautomaten.de um.
Sind Sie am Kauf der Domain
abfüllautomaten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abfüllautomaten.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Brother TD-2120N EtikettiermaschineMarke Brother Konnektivitätstechnologie USB, Ethernet Drucktechnologie Thermal Farbe Farbe Weiß Empfohlene Anwendungen für Produkt Büro Modellname TD-2120N Druckerausgabe Monochrom Artikelgewicht 6.13 Pfund Maximal zulässige Druckermediengröße 3 x312,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Neumärker Verpackungsmaschine 500/F - 05-90460Neumärker Verpackungsmaschine 500/F - 05-90460. Abmessungen: 580 x 710 x 210 mm. Elektrische Leistung: 650 W. Spannung: 230V. ideal für Supermärkte und Metzgereien zum Verpacken von Fleisch, Käse, Würstchen, Grillhähnchen, Leberkäse, Obst und Gemüse u.v.m. teflonbeschichterer Schneidstab aus Aluminium. Stahlplatte Teflonbeschichtet. regelbare Temperatur der Stahlplatte. für Spulen bis zu 500 mm Breite. mit Folienbremse. Gehäuse Edelstahl. Netzfrequenz: 50Hz. Herstellung: Hergestellt in Europa. Nettogewicht: 11 kg.1175,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vevor Pulverfüllmaschine 10-200g Wiegefüllmaschine automatische VerpackungsmaschineProduktspezifikationVerpackungsbereich: 1-200 g / 0,04 -7,05 oz Packgeschwindigkeit: 8-12 Beutel / min Filmbreite: 20 cm Taschenlänge: 1-16 cm (verstellbar) Taschenbreite: 9 cm Fehlerbereich: ± 0,1-0,2 g Spannung: 220 V / 60 Hz Leistung: 120W Maschinengröße: 62 × 52 × 141 cm455,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **


Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
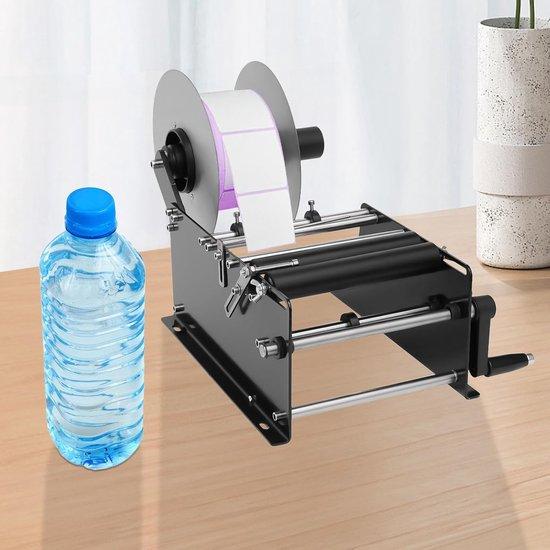
Etikettiergerät, Etikettiermaschine für runde Flaschen, Etikettiergerät für Kartons, automatische Etikettiermaschine, halbautomatische Etikettiermaschine, Etikettenaufbringer für Flaschen, FlaschenetikettiergerätBeschreibung: Die Geschwindigkeit dieses Produkts beträgt 10-30 Stück pro Minute, was sehr schnell ist und Ihnen viel Zeit sparen kann. Spezifikationen: Modell: MT-30 Farbe: Schwarz Material: Eisen Stil: Modern Prozess: Hochtemperatur-Backlackverfahren Montagetyp: Tischmontage, freistehend Genauigkeit: ± 0,5 mm Geeigneter Flaschendurchmesser: 2-12 cm (0,79-4,72 Zoll) Etikettiermenge: 10-30 Stück/Minute Innendurchmesser der Etikettenrolle: ≥ 75 mm Außendurchmesser der Etikettenrolle: ≤ 250 mm Etikettenbreite: 10-110 mm / 0,3-4,3 Zoll Etikettenlänge: 10-300 mm / 0,3-11 Zoll Nettogewicht: 5 kg Bruttogewicht: 5,5 kg Verpackungsgröße: 42 x 25 x 28 cm Installation: 1. Befestigen Sie die Etikettenkassette mit Schrauben und Muttern an der Seite der Maschine. 2. Befestigen Sie die Mutter und die Etikettenkassette mit einem Silikonring. 3. Befestigen Sie die Papierablage und das mittlere Teil mit Schrauben. 4. Legen Sie das Papier in die Etikettenkassette. 5. Befestigen Sie den Handjoystick mit373,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brother TD-2120N EtikettiermaschineMarke Brother Konnektivitätstechnologie USB, Ethernet Drucktechnologie Thermal Farbe Farbe Weiß Empfohlene Anwendungen für Produkt Büro Modellname TD-2120N Druckerausgabe Monochrom Artikelgewicht 6.13 Pfund Maximal zulässige Druckermediengröße 3 x312,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Neumärker Verpackungsmaschine 500/F - 05-90460Neumärker Verpackungsmaschine 500/F - 05-90460. Abmessungen: 580 x 710 x 210 mm. Elektrische Leistung: 650 W. Spannung: 230V. ideal für Supermärkte und Metzgereien zum Verpacken von Fleisch, Käse, Würstchen, Grillhähnchen, Leberkäse, Obst und Gemüse u.v.m. teflonbeschichterer Schneidstab aus Aluminium. Stahlplatte Teflonbeschichtet. regelbare Temperatur der Stahlplatte. für Spulen bis zu 500 mm Breite. mit Folienbremse. Gehäuse Edelstahl. Netzfrequenz: 50Hz. Herstellung: Hergestellt in Europa. Nettogewicht: 11 kg.1175,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vevor Pulverfüllmaschine 10-200g Wiegefüllmaschine automatische VerpackungsmaschineProduktspezifikationVerpackungsbereich: 1-200 g / 0,04 -7,05 oz Packgeschwindigkeit: 8-12 Beutel / min Filmbreite: 20 cm Taschenlänge: 1-16 cm (verstellbar) Taschenbreite: 9 cm Fehlerbereich: ± 0,1-0,2 g Spannung: 220 V / 60 Hz Leistung: 120W Maschinengröße: 62 × 52 × 141 cm455,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SARO Verpackungsmaschine Modell SV 300 - 511-1000SARO Verpackungsmaschine Modell SV 300 - 511-1000. Breite: 280 mm. Tiefe: 500 mm. Höhe: 600 mm. Material: Edelstahl. Anschlussart: Normalstromgerät (230 V). Elektrische Leistung: 600 W. Spannung: 230 V. Digitale Steuerung. Ein-/Ausschalter. Anschluss: 230 V - 50 - 60 Hz - 0,6 kW. Maße: B 280 x T 500 x H 600 mm. Behälterabmessungen: B 196 x T 265 mm. Gewicht (netto/brutto): 20 / 22 kg. KEIN Vor-Ort-Service. Die Thermoversiegelungsmaschine darf ausschließlich auf einer stabilen, waagerechten und hitzebeständigen Fläche installiert werden. Vor der Inbetriebnahme prüfen, ob das Gerät sichtbare Schäden aufweist. Bei Schäden darf das Gerät nicht verwendet werden, und der Hersteller muss kontaktiert werden. Das Gerät ist für den Einsatz in Innenräumen bestimmt und muss in einem trockenen und gut belüfteten Bereich betrieben werden. Kinder und unbefugte Personen dürfen das Gerät nicht bedienen oder unbeaufsichtigt in der Nähe sein. Während des Betriebs können Teile der Maschine, insbesondere die Versiegelungsplatte, sehr heiß werden – es besteht Verbrennungsgefahr. Das Gerät niemals mit Wasserstrahl reinigen oder in Flüssigkeiten tauchen, um Schäden an elektrischen Komponenten zu vermeiden. Vor jeder Reinigung oder Wartung das Gerät ausschalten, den Netzstecker ziehen und sicherstellen, dass die Versiegelungsplatte auf 30–40 °C abgekühlt ist. Sicherstellen, dass die Versiegelungsfolie korrekt installiert ist und keine Fremdkörper auf der Versiegelungsfläche vorhanden sind, um eine optimale Versiegelung zu gewährleisten. Reparaturen und Wartungsarbeiten dürfen ausschließlich von autorisiertem Fachpersonal durchgeführt werden. Verwenden Sie nur Originalersatzteile. Die Maschine darf nur mit den empfohlenen Versiegelungstemperaturen (165–170 °C) und Zeiten (2,5–3 Sekunden) betrieben werden. Abweichungen können Schäden verursachen oder die Sicherheit beeinträchtigen. Die Maschine ist für die Versiegelung von festen, flüssigen und halbfesten Lebensmitteln in Tabletts vorgesehen. Jede andere Verwendung kann Schäden verursachen und die Sicherheit beeinträchtigen. Sicherstellen, dass die Kabelverbindungen intakt und frei von Hitzeeinwirkung sind. Bei Beschädigungen darf das Gerät nicht verwendet werden. Die Versiegelungsplatte ist mit einem Temperaturregler ausgestattet, der Abweichungen von +/- 4–5 °C automatisch ausgleicht. Stellen Sie sicher, dass der Regler ordnungsgemäß funktioniert. Verpackungsmaterialien sicher entsorgen und außerhalb der Reichweite von Kindern aufbewahren, da diese eine Erstickungsgefahr darstellen können. Bei sichtbaren Fehlfunktionen oder unsicherem Betrieb das Gerät sofort ausschalten und qualifiziertes Fachpersonal benachrichtigen. Farbe: Edelstahl (Silber). Phasen: 1. Frequenz: 50/60 Hz. Nettogewicht: 20 kg. Bruttogewicht inkl. Verpackung: 22 kg.1653,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SARO Verpackungsmaschine Modell SV 400 - 511-1005SARO Verpackungsmaschine Modell SV 400 - 511-1005. Breite: 400 mm. Tiefe: 500 mm. Höhe: 600 mm. Material: Edelstahl. Anschlussart: Normalstromgerät (230 V). Elektrische Leistung: 1200 W. Spannung: 230 V. Digitale Steuerung. Ein-/Ausschalter. Anschluss: 230 V - 50 - 60 Hz - 1,2 kW. Maße: B 400 x T 500 x H 600 mm. Behälterabmessungen: B 325 x T 265 mm. Gewicht (netto/brutto): 29 / 32 kg. KEIN Vor-Ort-Service. Die Thermoversiegelungsmaschine darf ausschließlich auf einer stabilen, waagerechten und hitzebeständigen Fläche installiert werden. Vor der Inbetriebnahme prüfen, ob das Gerät sichtbare Schäden aufweist. Bei Schäden darf das Gerät nicht verwendet werden, und der Hersteller muss kontaktiert werden. Das Gerät ist für den Einsatz in Innenräumen bestimmt und muss in einem trockenen und gut belüfteten Bereich betrieben werden. Kinder und unbefugte Personen dürfen das Gerät nicht bedienen oder unbeaufsichtigt in der Nähe sein. Während des Betriebs können Teile der Maschine, insbesondere die Versiegelungsplatte, sehr heiß werden – es besteht Verbrennungsgefahr. Das Gerät niemals mit Wasserstrahl reinigen oder in Flüssigkeiten tauchen, um Schäden an elektrischen Komponenten zu vermeiden. Vor jeder Reinigung oder Wartung das Gerät ausschalten, den Netzstecker ziehen und sicherstellen, dass die Versiegelungsplatte auf 30–40 °C abgekühlt ist. Sicherstellen, dass die Versiegelungsfolie korrekt installiert ist und keine Fremdkörper auf der Versiegelungsfläche vorhanden sind, um eine optimale Versiegelung zu gewährleisten. Reparaturen und Wartungsarbeiten dürfen ausschließlich von autorisiertem Fachpersonal durchgeführt werden. Verwenden Sie nur Originalersatzteile. Die Maschine darf nur mit den empfohlenen Versiegelungstemperaturen (165–170 °C) und Zeiten (2,5–3 Sekunden) betrieben werden. Abweichungen können Schäden verursachen oder die Sicherheit beeinträchtigen. Die Maschine ist für die Versiegelung von festen, flüssigen und halbfesten Lebensmitteln in Tabletts vorgesehen. Jede andere Verwendung kann Schäden verursachen und die Sicherheit beeinträchtigen. Sicherstellen, dass die Kabelverbindungen intakt und frei von Hitzeeinwirkung sind. Bei Beschädigungen darf das Gerät nicht verwendet werden. Die Versiegelungsplatte ist mit einem Temperaturregler ausgestattet, der Abweichungen von +/- 4–5 °C automatisch ausgleicht. Stellen Sie sicher, dass der Regler ordnungsgemäß funktioniert. Verpackungsmaterialien sicher entsorgen und außerhalb der Reichweite von Kindern aufbewahren, da diese eine Erstickungsgefahr darstellen können. Bei sichtbaren Fehlfunktionen oder unsicherem Betrieb das Gerät sofort ausschalten und qualifiziertes Fachpersonal benachrichtigen. Farbe: Edelstahl (Silber). Phasen: 1. Frequenz: 50/60 Hz. Nettogewicht: 29 kg. Bruttogewicht inkl. Verpackung: 32 kg.2205,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.